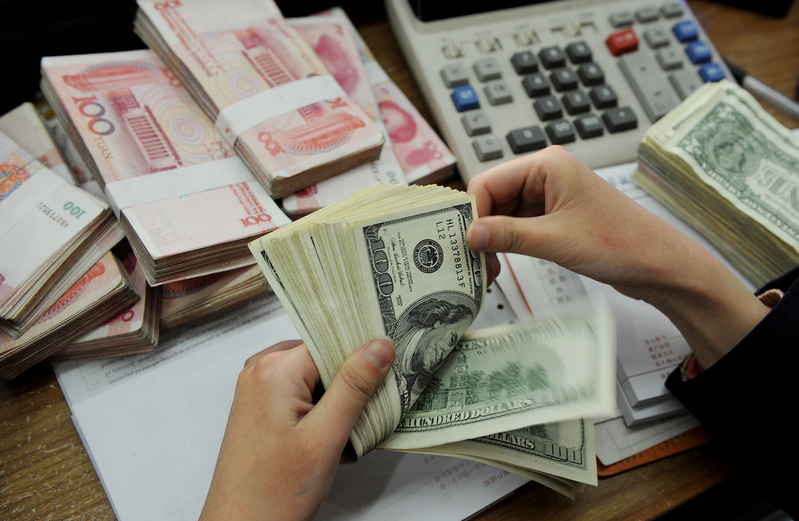
跨國企業跨境資金池新規在全國正式施行。(STR/AFP/Getty Images)
9月14日起,之前試點的跨國企業跨境資金池新規在全國正式施行。當局的意圖是穩外資、助推中國企業出海與人民幣國際化,但實際效果如何就是另一個問題了。本文討論三點。
其一,跨境資金池政策的演變
2015年「8.11」匯率改革以及「一帶一路」倡議全面鋪開,加劇了資金外逃(2014—2016年外匯存底減少近1萬億美元)。為減緩企業向央行集中兌換美元的壓力、把外幣風險「內部消化」,2015年8月外匯局(36號文)推出「外幣資金池」政策,引入「國內、國際外匯資金主帳戶」的雙池結構,其真實算盤是:你們外企在中國賺的外幣,不要急著去銀行結匯成人民幣或急著直接電匯出國,我給你開個便利,允許你把這些外幣放在「國際主帳戶」里,在集團全球內部自己調劑。同年9月,央行(279號文)也推出「人民幣資金池」,試圖「圍魏救趙」:我給你們發巨額的人民幣淨流出額度,你們集團內部調撥儘量用人民幣。不過,這兩個「資金池」的門檻不一樣,央行低、外匯局高。這時,跨國公司只能「二選一」或者「兩套衣服套著穿」。如果公司要是既有美元又有人民幣,必須在銀行分別開立外匯池帳戶(走外匯局線)和人民幣池帳戶(走央行線),資金不互通、額度獨立計算。
施行中,「外幣資金池」起到了些緩衝作用(2015年企業和個人的境內外匯存款增加了數百億美元);但部分跨國公司利用「人民幣資金池」較為寬鬆的淨流出額度,將境內人民幣大舉「借」給境外子公司,境外子公司拿到人民幣後立刻在離岸市場(如香港)拋售換成美元。這就繞過了外匯局的外幣管制,實質上加劇了離岸人民幣的貶值壓力。2016年底起,當局進行了長達兩年的「緊急熔斷」與凍結。許多外企財務總監發現,雖然白紙黑字寫著有額度,但去銀行辦理日終掃款時,銀行會以「系統升級、材料不全」為由無限期拖延。外資信心嚴重受損。
2019年3月,外匯局調整政策(7號文),取消雙帳戶,允許跨國公司在境內銀行只開立一個多幣種(含人民幣)的「國內資金主帳戶」,跨國公司可以在一個主帳戶內直接辦理外債、境外放款以及經常項下的集中收付。同時,不再由外匯局逐筆審批企業的海外放款或借外債額度,而是由系統自動根據整個跨國集團經審計的合併淨資產,直接核定一個「總額度上限」(即「外債和境外放款宏觀審慎管理框架」)。不過,雖然外幣池升級為多幣種池,但如果企業只想玩純人民幣,依然走央行渠道,向央行單獨備案。在隨後的基層執行中,依然存在卡點——銀行的人民幣跨境系統(RCPMIS)受央行主管,而外匯系統(ASONE)受外匯局主管。
2021年3月,「本外幣一體化資金池試點(1.0版)」在北京、深圳正式啟動,通用技術集團、中化集團等10家特大型央企和跨國巨頭成為首批試點企業,但門檻極高,設定在百億人民幣營收級(下文稱「巨頭版」)。2023年5月,央行和外匯局在北京、廣東(含深圳)兩地,又專門針對中小型跨國公司啟動了「本外幣跨境資金集中營運業務」試點(門檻大幅降低,允許企業自主選擇歸集比例),下文稱「一般版」。
2025年12月,經歷4年多壓力測試後,「巨頭版」正式宣布取消地域限制,推向全國。2026年8月13日,央行和外匯局印發《關於跨國公司本外幣跨境資金集中營運業務有關事宜的通知》(銀髮〔2026〕163號),「一般版」也轉正了,自9月14日起全國施行。
需要指出的是,「巨頭版」與「一般版」將長期並存,兩者在制度定位、額度上限和特權紅利等等方面,依然保留著清晰的分界線。當局意圖大概是,(1)給核心央企與全球巨頭頂級的自由度去全球搶占產業鏈,同時對一般跨國企業拉起足夠密集的數字監控網;(2)用「特權」激勵企業將總部紮根中國——無論是外企(如蘋果、特斯拉)還是國內頂尖民企(如比亞迪),只要你願意長期深耕中國、在中國創造數以百億計的營業額,並在中國設立真正的區域總部(China HQ),你就能晉級「巨頭版」,這樣不僅跨國放款和反向融資的額度瞬間飆升,全球司庫資金的流轉速度還能實現質的跨越。
其二,新規的一大企圖
當局的跨境資金池新規,並非單純放寬資金流動,而是通過制度設計,把企業追求高效資金營運的「剛需」,轉化為推動人民幣「走出去」和「留下來」的長期動力。具體有四。
第一,擴大人民幣在境外的「資金池」規模(推動資本項下輸出)。新規鼓勵跨國公司在資金集中營運中優先使用人民幣。跨國公司在面對集團內部結算時,會更傾向於直接將國內的人民幣歸集並調撥給境外成員企業使用。這使得大量人民幣通過合規的「企業內部管道」流向境外,直接增加了海外離岸市場(如香港、新加坡、倫敦等)的人民幣流動性總量。
第二,促進人民幣雙向回流。過去境外子公司賺到人民幣,回流國內的通道相對繁瑣。新規搭建了本外幣一體化的雙向通道,不僅方便境內資金「走出去」,更方便境外人民幣「走回來」。這種雙向循環降低了境外持有人民幣的「死水風險」。
第三,培育離岸人民幣的「真實使用場景」(從結算走向營運)。過去人民幣國際化主要依賴跨境貿易結算(買賣貨物用人民幣)。新規實施後,境外子公司拿到的境內總部調撥的人民幣,可以用於海外投資、日常發放薪酬、償還境外貸款等更深層次的營運場景。這推動了人民幣從單一的「交易結算貨幣」向功能更高級的「財富管理貨幣」演進。
第四,加速「去美元化」生態建設。在新規實施前,跨國公司為了圖方便,即使是中資企業在海外調撥資金也習慣性地全部兌換成美元。新政實施一體化帳戶並鼓勵本幣優先後,企業發現直接用人民幣調撥的成本更低、速度更快。在當前全球地緣政治複雜、美聯儲利率大幅震盪的背景下,這為跨國企業提供了一個天然的美元替代方案,減少對美元系統的依賴。
此類政策意圖能實現嗎?
其三,外企的「工具化利用」與三頭「房間裡的大象」
新規對外資有些吸引力,例如,一定程度緩解了「退出焦慮感」(外資企業在華賺取的留存利潤,可以通過資金池以「境外放款」的形式,合規、高頻、可預測地調撥給海外母公司或第三方市場),極大地順應了「中美利差的套利」(外資巨頭可在中國境內籌集超低成本的人民幣資金,通過資金池通道直接「反向融資」輸送給海外高息環境下的總部),綁定中國供應鏈、對沖匯率風險等等。
但,這只是一種「工具化利用」。相比之下,外資跨國企業的全球核心記帳貨幣依然是美元或歐元,也難以把司庫(Treasury)——在現代跨國企業中,指的是負責管理公司全球資金、流動性、金融風險和資本結構的核心價值部門——設在中國。
因為,他們清楚看見了三頭「房間裡的大象」——中國的三大宏觀風險。
第一,中國經濟硬著陸的系統性風險。當今中國,存在房地產泡沫破滅、地方債務拆彈以及消費長期疲軟問題。外企在華的產線產能面臨嚴重的「產能過剩」與利潤率下滑。當一個市場的底層購買力出現趨勢性停滯,無論財資通道多絲滑,外資也只會選擇將現有的存量利潤搬走,而絕不會追加大規模的長期固定資產投資。例如,在2025年萎縮的基礎上,2026年1—8月份,全國固定資產投資同比下降7.2%;其中,港澳台投資企業下降6.9%,外商投資企業下降4.3%。
第二,中共政局向左轉與「信任黑箱」。最近幾年,習近平的權力和中共政局的穩定性讓外界生疑。雖然,資金池新規在桌面上推行「法治化預期」;但與此同步發生的,則是針對體制內人員及家屬海外護照的擴大排查、反間諜法的泛化,以及美國政府在2026年9月最新更新的赴華旅行警告中直指的「無預警邊控和民事糾紛人質化」。在西方合規體系(Compliance)中,「高管人身安全」具有一票否決權。
第三,中美戰略競爭與全球供應鏈「去風險(De-risking)」。新規鼓勵「本幣優先」,其底牌是為了防範美元系統的制裁;但這本身就證明了中方已經做好了最壞的地緣打算。為了規避未來潛在的類似「對俄制裁」的黑天鵝事件,外資普遍在戰略上推行「中國+1(China Plus One)」策略。他們利用資金池把在華賺到的錢運往東南亞、墨西哥建廠,將中國工廠的功能降格為純粹服務中國本土市場的「孤島系統」。
總而言之,走到2026年,外資不再盲信宏觀敘事,已經徹底放棄了對中國會走向西方法治社會、全面融入西方金融市場的幻覺;而對於諸如本外幣一體化資金池、跨境本幣結算等新規紅利則會「用足用滿」,加速利潤的跨國調配,但戰略撤退絕不動搖,「去中國化」和供應鏈分散化的長線趨勢已不可逆。