8月樓市數據公布後,「暴跌31.8%」這幾個字,很快就吸引了不少人的注意。
但先別急著下結論。
這裡的31.8%不是指全國房價下降了31.8%,也不是某一個城市房價一下子腰斬了,而是指全國50個主要城市的新建商品房新增供應面積減少了31.8%。
換言之,在8月推出的新的住宅面積,比去年同月減少了大約三成左右。
該組數據來源於CRIC房地產決策諮詢系統,8月份的數據是根據上旬前27天的情況進行預測的,之後實際的數據可能會有一些微小的變化。
但是新房供應量、成交情況、二手房走勢以及土地市場幾方面看,樓市正在發生的變化,已經很清楚了。
01、新房供應大幅收縮,房企開始「看菜下飯」
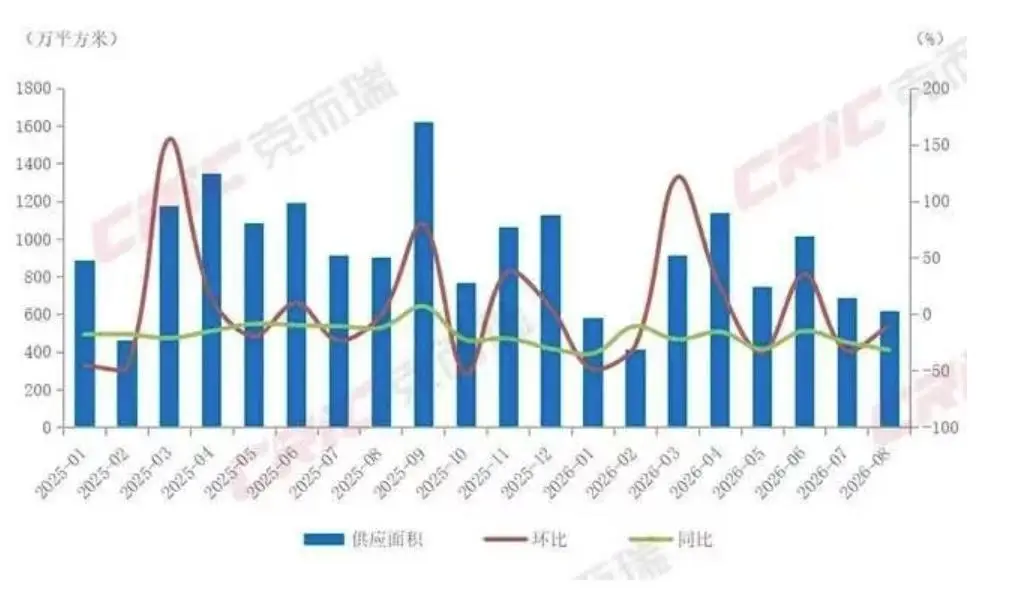
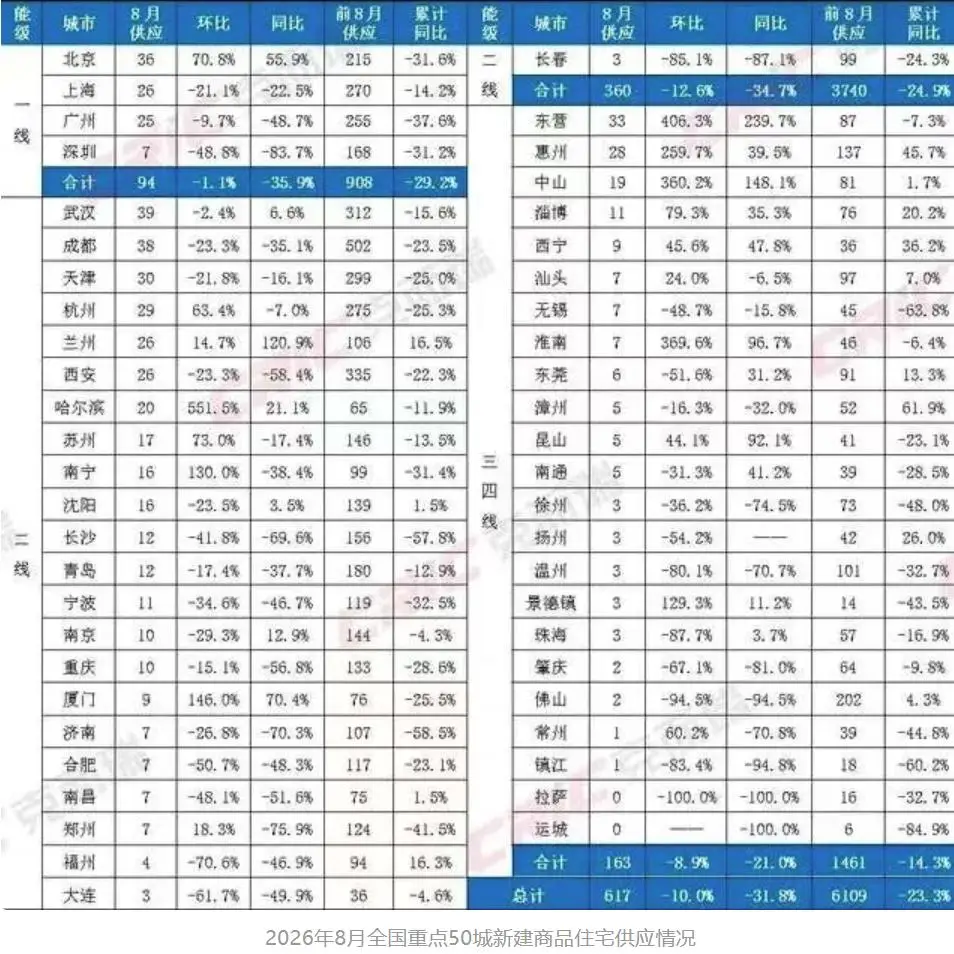
8月的新建商品房新增供應量大約為617萬平方米,比上個月減少了10%,比去年同期下降了31.8%。
今年前8個月的重點50個城市的新房供應面積為6109萬平方米,比去年同期下降了23.3個百分點。另外,在下半年的時候,供應量減少的程度更大一些。
為什麼開發商突然不願意推盤了?
原因很簡單。以前房地產市場的做法是「先拿地、再開工、後銷售」,只要市場火熱,開發商就會不斷擴張自己的規模。
但是現在,賣房的速度、回款的效率以及庫存的壓力都成了開發商最為重視的事情。
市場的成交量並不穩定,項目的銷售速度也較慢,如果繼續大規模施工的話,就會造成大量的資金被占用。對於房地產企業而言,少推一些、慢一些,先把手中的項目賣掉再說,這樣比較安全。
按照行政區劃來分的話,一線城市的新增供應量大約為94萬平方米,比去年同期下降了35.9個百分點;二線城市的新增供應量約為360萬平方米,同比下降了34.7個百分點;三線和四線城市的新房供應量則為163萬平方米,同比下降了21個百分點。
因此,所有城市都處於收縮狀態,只不過程度不一樣而已。
北京市8月供應量環比增長了70.8%,表現比較突出。上海、廣州、深圳都有所降低。在二線城市的供應量上,哈爾濱、南寧和廈門都有所提升,但是部分地區是因為之前基數小,並不代表整體市場的復甦。
目前的新房市場已經由原來的「只要有項目就能賣出去」變成了現在的「能賣掉再繼續推」。供應量下降,並不代表需求增加,更多的是開發商為了降低風險而採取的一種措施。
02、新房成交繼續承壓,城市分化越來越明顯
供應量變少之後,成交量並沒有隨之上漲。
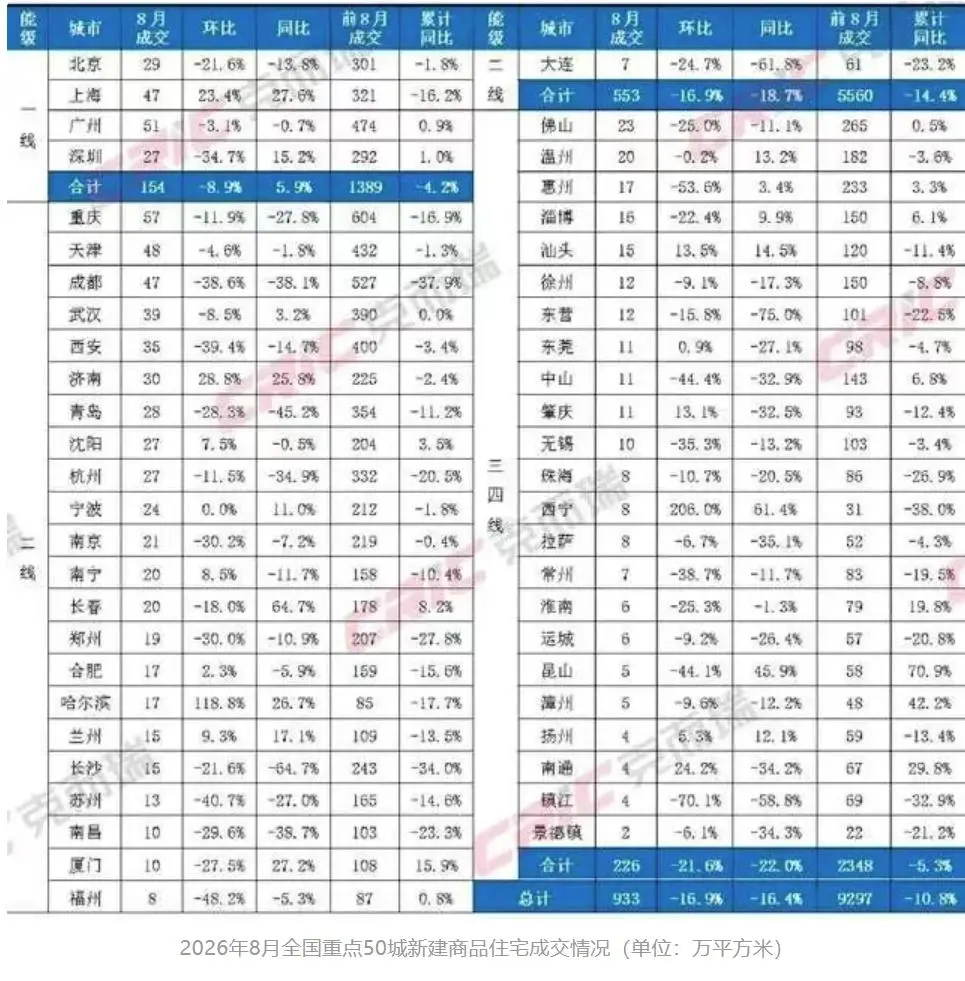
8月,50個重點城市的商品房銷售面積約為933萬平方米,比上月減少了16.9%,比去年同期下降了16.4%。今年上半年已經完成了9297萬平方米的交易量,比去年同期減少了10.8個百分點。
一方面,8月本來就是傳統淡季;另一方面,很多購房者仍然在觀望,擔心買早了價格繼續調整,所以即便有需求,也不一定馬上出手。
不過,城市之間的差距已經非常明顯。
一線城市的8月份新房成交量約為154萬平方米,比上個月減少了8.9%,但是同比去年增長了5.9%,成為四個城市級別當中唯一一個實現正增長的地方。
其中上海成交了大約47萬平方米,同比增長了27.6%,而廣州成交了約51萬平方米,在一線城市的成交中也十分搶眼。
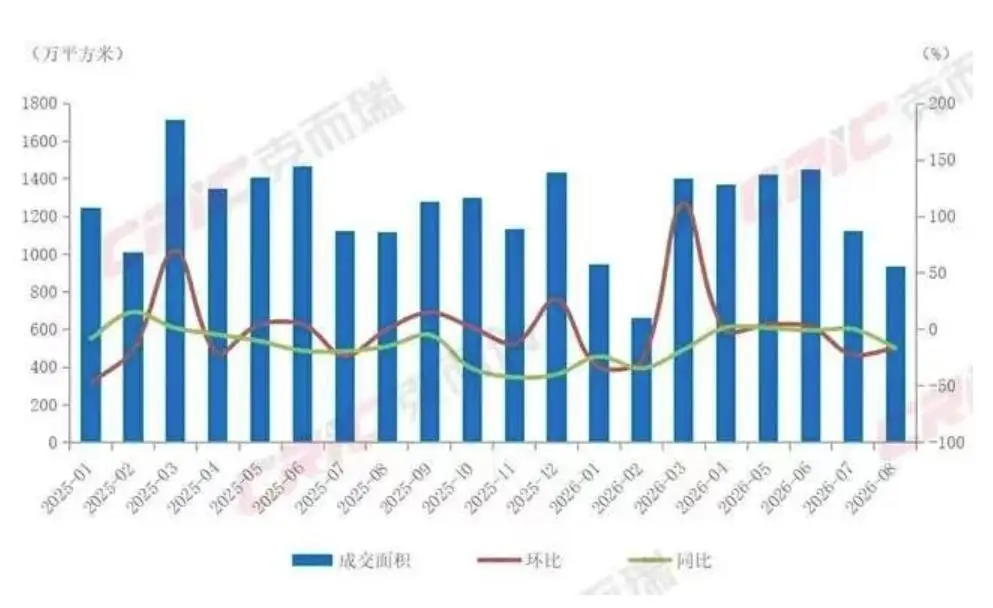
二線城市的成交量為553萬平方米,比上月減少了18.7%。成都、西安等地環比下降幅度接近四成,一些城市的同比情況也不太好。
三線及以下城市的成交量為226萬平方米,同比減少22%,單月的壓力比較大。但是因為去年底基數比較小,所以今年1-8月份累計成交額下降了5.3%,還沒有出現持續快速下跌的趨勢。
這就表明了樓市並不是簡單的「全國一起跌」或者「所有城市都在反彈」的現象,而是在此之前就已經出現了明顯的分化的趨勢。
核心城市的產業、人口以及改善的需求都還在支撐著它;普通的二三線城市要靠人口流入、就業機會以及庫存情況來判斷;而三四線城市更多的是依靠當地居民的收入和購買力。
03、二手房成交更有韌性,價格優勢開始發揮作用
新房市場的情況比較不穩定,而二手房市場的狀況要好一些。
8月的時候,重點20個城市二手房成交量大約為1451萬平方米,環比減少了8%,但是同比卻增長了8.8%。今年前八個月累計成交大約12509萬平方米,同比增長6.9%。
儘管二手房成交量已經連續四個月環比下滑了,但是整個市場的規模還是比新房大得多,並且累計的表現也比新房好很多。
背後的原因很現實。
二手房的價格更加公開透明,房源之間可以進行直接比較,並且有較大的議價空間。經過前面幾輪的調整後,一些房源的價格已經降到剛需、改善型家庭可以接受的程度了。
同是預算的情況下,買二手房可以離城市中心更近一些,而且周圍有學校、商場、地鐵站以及醫院等配套設施更為完善。
對於大多數購房者而言,實際的生活條件要比新房子廣告中提到的概念重要得多。
8月的時候,成都二手房成交量大約為168萬方左右,仍然保持在較高的水平上;上海約為167萬方,北京約為127萬方,成交也都排在前列。
蘇州、東莞、揚州、惠州等地二手房成交量同比增長率都超過了20%,表明一部分剛性需求以及改善型需求並沒有消亡,而是處於一種等待更好的價格的狀態。
如今買房的人,越來越少只看「新不新」,而是開始認真比較總價、通勤距離、物業狀況和周邊配套。
房子能不能真正解決居住問題,重新成為很多家庭下決定的關鍵。
04、土地市場整體降溫,但好地段依舊有人爭
8月時,全國50個大城市的涉宅土地供應面積約為1231萬平方米,比去年同期減少了37.2%,而成交面積為603萬平方米,同比也下降了32.4%。
平均溢價率為7.68%,相比上個月下降了7.25個百分點。房地產企業拿地的態度比較謹慎,以前那種大舉擴張、到處搶地的局面現在已經很難出現了。
但這並不意味著所有土地都無人問津。
北京、上海核心區域的土地仍然很受開發公司的青睞。8月的時候,北京市的土地出讓收入大約為246.97億人民幣,上海市的土地出讓收入約為246.61億人民幣,兩者的總和占據了重點五十個城市土地出讓金總額的六十五點八個百分點。
海淀、朝陽、普陀、浦東等地一些好地依然可以拍出高樓面價。並不是說房地產公司完全不進行投資,只是因為資金越來越傾向於投向確定性比較高的領域。
位置好、配套設施完善、購買力穩定的地方,還是有一定的開發價值的。人口減少、庫存多、去化慢的城市,也越來越難以吸引到新的資金了。
寫在最後:
判斷樓市不能只看「全國房價漲了還是跌了」,更要看具體城市有沒有人口,具體區域有沒有產業和配套,手裡的房子將來有沒有人願意捕手。
樓市正在告別普漲普跌,進入一個更看重城市、地段和產品的階段。